
「こどもの将来の教育費を準備したい」
「こどもNISAが始まると聞いたけれど、どんな制度なの?」
「楽天証券で申し込みたいけれど、何から始めればいい?」
このように気になっている方も多いのではないでしょうか。
2027年1月から、0〜17歳の子どもも利用できるNISAのつみたて投資枠が始まる予定です。
楽天証券では、2026年10月からこどもNISA口座開設の申し込み受付が始まっています。
わが家でも、夫婦で利用している楽天証券で、娘と息子のこどもNISAを申し込みました。
実際に手続きを進めてみると、スマホだけで申し込みができたり、
住民票の写しを近くのコンビニで印刷できたりと、便利だと感じることがありました。
一方で、途中で別のページを開いたために入力内容が消えてしまうという失敗も……。
この記事では、こどもNISAの基本的な仕組みやメリット、注意点、楽天証券での申し込み方法を、
実際の体験談も交えながらわかりやすく紹介します。
※この記事は2026年10月20日時点の情報をもとに作成しています。制度や手続きの詳細は変更される可能性があるため、申し込み前に公式サイトで最新情報をご確認ください。
こどもNISAとは?2027年から始まる新しい制度
こどもNISAとは、0〜17歳の未成年者が利用できるNISAのつみたて投資枠です。
NISAは、投資で得られた利益に税金がかからない制度です。
通常、投資信託などの金融商品で利益が出た場合、原則として約20%の税金がかかります。
一方、NISA口座で得た対象の利益は非課税になります。
こどもNISAは、子どもの将来に必要となる教育資金などを、
長期的な投資を通じて準備するための制度として期待されています。
こどもNISAの基本情報
| 項目 | 内容 |
|---|---|
| 対象年齢 | 0〜17歳 |
| 制度開始 | 2027年1月予定 |
| 年間投資枠 | 60万円 |
| 非課税保有限度額 | 600万円 |
| 対象となる投資枠 | つみたて投資枠 |
| 対象商品 | 一定の条件を満たす投資信託 |
| 運用益 | 非課税 |
| 申し込み | 取り扱い金融機関で手続き |
※対象年齢は、口座を開設する年の1月1日時点の年齢を基準に判定されます。
こどもNISAの申し込みはもう始まっている?
2027年1月の制度開始に先立ち、
楽天証券では2026年10月1日からこどもNISAの口座開設申し込みを受け付けています。
ただし、申し込みをしたその日に取引を始められるわけではありません。
2026年10〜12月に申し込んだ場合、金融機関と税務署による審査などを経て、
2027年1月以降に口座開設が完了する予定です。
申し込みを済ませたからといって、すぐに投資を始められるわけではないので、
これから手続きする方は覚えておくとよいと思います。
こどもNISAのメリット3つ
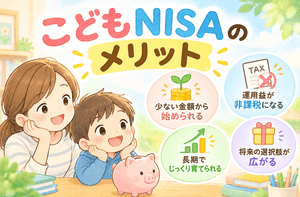
投資で得た利益が非課税になる
こどもNISAの大きなメリットは、
対象となる投資信託の売却益や分配金が非課税になることです。
例えば、通常の課税口座で10万円の利益が出た場合、約2万円の税金がかかります。
一方、NISA口座では、対象となる利益に税金がかからないことが大きなメリットです。
ただし、投資信託は元本が保証されている商品ではありません。
利益が出るとは限らず、損失が発生することもあります。
子どもの将来に向けて長期的な資産形成を考えられる
子どもが小さいうちから積み立てを始めると、長い運用期間を確保できることがメリットです。
例えば、将来の大学進学費用などを見据えて、毎月少しずつ積み立てる方法が考えられます。
長期投資には、主に次のようなメリットがあります。
一方で、投資には元本割れのリスクがあり、運用によって資産が減ることもあります。
将来必要になるお金をすべて投資に回すのではなく、
家計や教育費の予定に合わせて、無理のない範囲で検討することが大切です。
年間60万円まで投資できる
こどもNISAの年間投資枠は60万円です。
毎月均等に積み立てる場合、年間60万円は月5万円に相当します。
ただし、毎月5万円を積み立てなければならないわけではありません。
年間投資枠いっぱいまで利用する必要もありません。
家計に合わせて投資額を考えましょう。
こどもNISAのデメリット・注意点
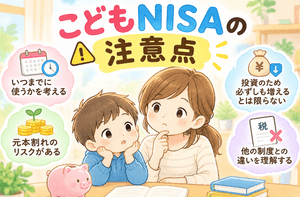
こどもNISAにはメリットだけでなく、知っておきたい注意点もあります。
元本割れの可能性がある
投資信託の価格は、株式市場や為替などの影響を受けて変動します。
購入したときよりも値下がりすれば、投資した金額を下回る可能性があります。
近いうちに必要になる教育費や生活費など、
減ってしまうと困るお金を投資に回すのは慎重に考えましょう。
原則として18歳になるまで払い出しに制限がある
こどもNISAでは、原則として18歳になるまで、口座内のお金を自由に引き出すことができません。
ただし、年齢や事情によって例外があります。
0〜11歳の場合
通常の教育費などを理由に引き出すことはできません。ただし、災害などのやむを得ない事情があり、所定の要件を満たす場合には、例外的に払い出しが認められることがあります。
12歳以上の場合
次の条件を満たせば、教育費などに使うための払い出しが可能になります。
- 子どものための教育費などに使うこと
- 子ども本人が引き出しに同意していること
- 金融機関に必要な書類を提出し、審査を受けること
つまり、0〜11歳の間は、急に教育費が必要になっても、通常の理由では引き出せない点に注意が必要です。
こどもNISAは、すぐに使う予定のお金ではなく、
将来の教育費など、長期的に準備するお金で利用することが大切です。
金融機関の変更や口座の解約には注意が必要
こどもNISA口座は、開設した金融機関をそのままに別の金融機関へ切り替えることはできません。
別の金融機関で利用したい場合は、現在のこどもNISA口座を解約したうえで、変更先の金融機関で新たに口座を開設する必要があります。
ただし、こどもNISA口座を解約すると、口座で得た利益がさかのぼって課税対象になります。
また、子どもが18歳になる年の前年12月31日までに口座を解約した場合も、
口座で得た利益がさかのぼって課税対象となるため、注意が必要です。
こどもNISAを利用する際は、こうしたルールを理解したうえで、
長期的に利用できる金融機関を選ぶことが大切です。
損失が出ても、ほかの口座の利益と相殺できない
こどもNISA口座で損失が発生しても、
その損失を課税口座の利益と相殺する「損益通算」や、
損失を翌年以降に繰り越して控除する「繰越控除」はできません。
こどもNISAには税金がかからないというメリットはありますが、
損失が出た場合には税制上の優遇を受けられない点も理解しておきましょう。
楽天証券でこどもNISAを申し込む方法
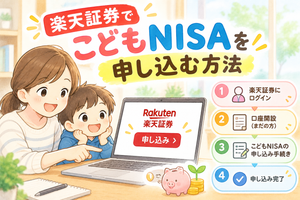
楽天証券では、親権者の総合口座から、子どものこどもNISA口座を申し込むことができます。
すでに楽天証券で子どもの未成年口座を開設している場合と、まだ開設していない場合では、
手続きの進め方が異なります。
申し込み前に準備するもの
楽天証券の公式案内によると、こどもNISAの申し込みには、
子どものマイナンバーが記載された住民票の写しが必要です。
親権者と子どもが同じ住所に住んでいる場合は、主に次の点を確認しましょう。
- 世帯全員が記載された住民票の写し
- 子どものマイナンバーが記載されていること
- 子どもと親権者の続柄が確認できること
住民票の発行期限(発行から6ヶ月以内であること)などの条件もあるため、
取得前に楽天証券の公式案内を確認しておくと安心です。
親権者と子どもの住所が異なる場合は、必要書類が異なるため、個別の案内を確認してください。
申し込みの基本的な流れ
- 親権者の楽天証券総合口座にログインする
- 子どもの氏名や生年月日などを入力する
- 必要書類をアップロードする
- 申し込み完了の通知を確認する
- 楽天証券の審査後、口座開設完了の案内を確認する
すでに子どもの未成年口座を開設している場合は、親権者の口座からこどもNISAの申し込み手続きを進めます。
まだ子どもの未成年口座を開設していない場合は、
子どもの口座開設とこどもNISAの申し込みを進めることができます。
申し込み画面で、こどもNISAの口座開設を選択してください。
なお、以前のジュニアNISA口座を持っていても、こどもNISA口座が自動的に開設されるわけではありません。別途、申し込み手続きが必要です。
最新の申し込み方法や必要書類については、楽天証券の公式サイトでも確認できます。
楽天証券の口座をまだ持っていない方へ
こどもNISAの申し込みには、親権者の楽天証券の総合口座が必要です。
「楽天証券の口座をまだ持っていない」という方は、まず総合口座の開設方法を確認しておくと、
こどもNISAの申し込みに向けた準備を進めやすくなります。
口座開設に必要なものや申し込みの手順については、別の記事で詳しく解説する予定です。
楽天証券の総合口座の開設方法や必要書類については、公式サイトで最新情報を確認できます。
▶ [楽天証券の公式サイトはこちら👉楽天証券]
※リンク先は楽天証券の総合口座開設ページです。こどもNISAの制度や申し込み開始時期については、公式サイトで最新情報をご確認ください。
【体験談】わが家も娘と息子のこどもNISAを申し込みました!
ここからは、実際にわが家で申し込んだときの体験談を紹介します。
わが家では、夫婦で楽天証券のNISAを利用しています。
今回は、娘と息子の将来に向けた資産形成も考え、
子どもたちのこどもNISAも申し込むことにしました。
実際に手続きを進めてみると、思っていたよりも便利だったことがありました。
一方で、思わず「うそでしょ!?」と言いたくなる失敗も……。
申し込み後に届いたメールや届いた書類についても紹介するので、
これから申し込む方の参考になればうれしいです。
住民票の写しは、休日に近くのコンビニで印刷できた!
申し込みにあたって必要になった住民票の写し。
平日に役所に行かなければならないのかな……と思っていました。
ところが、わが家の場合は、休日に近くのコンビニで印刷することができました。
わざわざ役所まで行かずに準備できたのは、とても助かりました。
コンビニ交付は、対応する自治体や証明書、マイナンバーカードなどの条件によって利用できない場合もあります。
利用できる方は、事前に確認してみるとよいと思います。
スマホだけで申し込みを進められた!
申し込みはスマホから進めることができました。
パソコンを開かなくても手続きを進められるのは、うれしいポイントです。
必要な情報を入力し、書類を準備して進めていきました。
ただし、途中でちょっとした失敗をしてしまいました。
「うそでしょ!?」確認のために別のリンクを開いたら……
登録を進めている途中、内容を確認するために別のリンクを開きました。
すると、途中まで入力していた内容が消えてしまったのです。
「うそでしょ!?」
せっかくここまで入力したのに……と、かなりショックでした。
確認したかっただけなのに、最初からやり直すことになるとは思っていませんでした。
これから申し込む方は、手続きの途中で別のページを確認したくなっても、
いったん入力画面を離れる前に注意してくださいね。
私の場合、途中で入力内容が消えてしまったことが時間のロスにつながりました。
失敗がなければ、二人分を40分もかからずに申し込めた
入力内容が消えてしまう失敗はありましたが、
申し込みの手続き自体は二人分を40分もかからずに進められたと思います。
もちろん、入力する情報や書類の準備状況、画面の操作などによって、必要な時間は変わります。
住民票の写しもコンビニで用意でき、申し込みもスマホで進められたので、
わが家では思っていたよりも取り組みやすい手続きでした。
申し込み後、自動返信メールが届いた!
スマホで申し込みを完了すると、
「未成年口座開設」申し込み完了の自動返信メールと、
「こどもNISA口座」申し込み完了の自動返信メールが届きました。
こどもNISA口座の自動返信メールには、次のような案内が書かれていました。
こどもNISAの税務署審査は、2027年1月より開始します。審査結果については1月以降に順次お知らせいたします。
つまり、申し込みを完了したからといって、その時点ですぐに税務署の審査が完了するわけではないということです。
わが家も申し込みを済ませたあとは、審査結果などの続報を待つことになりました。
※上記は、わが家に届いた自動返信メールの案内に基づくものです。審査の時期や手続きの詳細については、楽天証券から届く最新の案内をご確認ください。
約1週間後、簡易書留で未成年口座のログイン情報が届いた!
スマホで申し込みをしたあと、わが家の場合は、1週間くらいで簡易書留が届きました。
中には、未成年口座用のログイン情報が入っていました。
申し込みが終わったあと、どのくらいで連絡が来るのか気になっていたので、
書類が届いたことで一歩進んだように感じました。
ただし、ここで注意したいのは、
ログイン情報が届くことと、こどもNISAの税務署審査が完了することは別だという点です。
わが家に届いた自動返信メールでは、税務署の審査は2027年1月から順次始まり、審査結果も1月以降に順次知らせるとの案内がありました。
そのため、ログイン情報が届いたあとも、審査結果については別途案内を待つことになります。
なお、ログイン情報が届くまでの日数は、申し込み方法や手続きの状況などによって異なる可能性があります。
実際に申し込んで感じたこと
今回、娘と息子のこどもNISAを申し込んでみて、
スマホで手続きを進められたことや、住民票の写しをコンビニで準備できたことは便利だと感じました。
一方で、途中で別のリンクを開いたことで入力内容が消えてしまったのは、予想外の失敗でした。
これから申し込む方は、必要書類を先に準備しておくことや、
入力途中で別のページを開く際に注意することをおすすめします。
また、申し込み完了後も、ログイン情報の到着や税務署の審査結果など、
手続きが段階的に進んでいく点も知っておくと安心です。
今後、審査結果や実際に利用できるようになるまでの流れについても、
わが家の状況に合わせて追記していきたいと思います。
こどもNISAについてよくある質問
Q.こどもNISAは何歳から始められますか?
こどもNISAは、0〜17歳の子どもを対象とした制度で、
2027年1月から口座開設・取引が始まる予定です。
対象年齢は、口座を開設する年の1月1日時点の年齢を基準に判定されます。
Q.こどもNISAは必ず利用したほうがよいですか?
必ず利用しなければならない制度ではありません。
投資には元本割れのリスクがあり、こどもNISAには払い出しの制限もあります。
教育費の準備方法は、預貯金なども含めて家庭の状況に合わせて検討しましょう。
Q.親が楽天証券の口座を持っていなくても申し込めますか?
楽天証券で申し込む場合、親権者の楽天証券総合口座が必要です。
親権者がまだ口座を持っていない場合は、先に総合口座を開設する必要があります。
Q.ジュニアNISAを持っていれば、自動的に切り替わりますか?
自動的には切り替わりません。
こどもNISAを利用するには、新たに口座開設の手続きが必要です。
Q.申し込みをすれば、すぐに投資を始められますか?
2026年10〜12月に申し込んだ場合、
こどもNISA口座の開設は2027年1月以降となる予定です。
申し込み後は金融機関と税務署による審査があるため、
口座開設の完了を待つ必要があります。
まとめ:こどもNISAは仕組みと注意点を理解して検討しよう
こどもNISAは、2027年1月から始まる予定の、0〜17歳を対象としたNISAのつみたて投資枠です。
主なポイントをまとめると、次のとおりです。
- 年間投資枠は60万円
- 非課税保有限度額は600万円
- 対象となる投資信託の利益が非課税になる
- 投資には元本割れのリスクがある
- 原則として18歳になるまで払い出しに制限がある
- 楽天証券では2026年10月から申し込み受付が始まっている
実際にわが家で申し込んでみて、
スマホだけで手続きを進められたことや、
住民票の写しをコンビニで印刷できたことは便利だと感じました。
一方で、途中で別のリンクを開いたことで入力内容が消えてしまう失敗もあったので、
手続き中は注意が必要だと感じています。
こどもNISAは、子どもの将来に向けた資産形成を考える選択肢のひとつです。
制度のメリットだけでなく、リスクや資金の使い方も確認しながら、
ご家庭に合った方法を検討してみてください。
参考:公式情報
※本記事は制度の一般的な情報を提供するものであり、特定の金融商品への投資を推奨するものではありません。投資には元本割れのリスクがあります。最新の制度・手続きについては公式情報をご確認ください。
コメント